
1. A Transição Chega aos Serviços: Uma Jornada de Adaptação
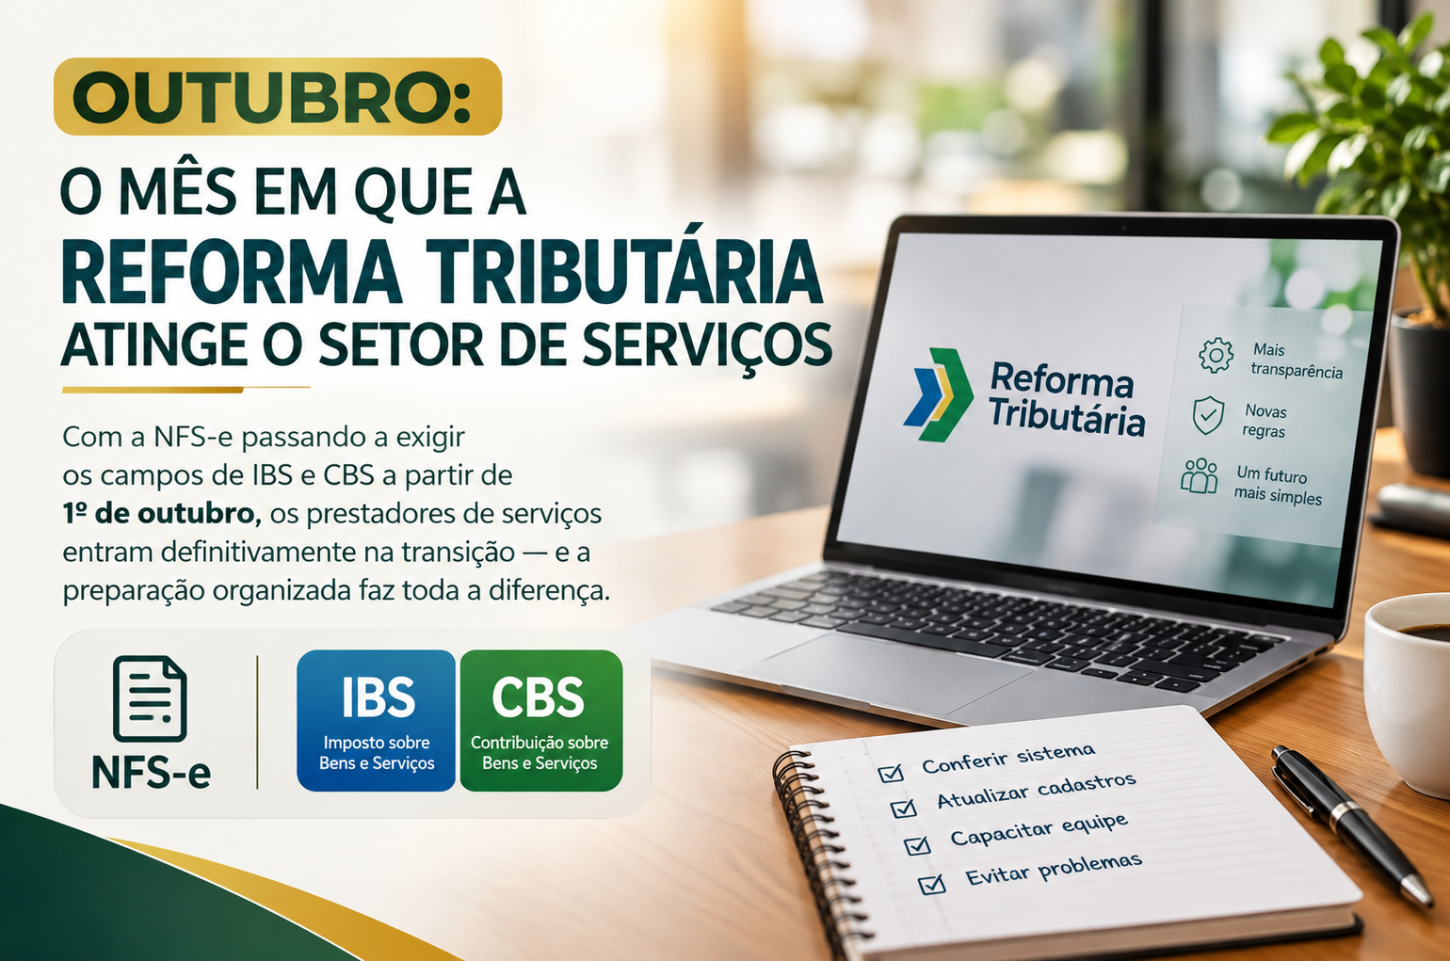
O calendário da modernização fiscal brasileira alcançou um marco definitivo. Desde o dia 1º de outubro de 2026, a Nota Fiscal de Serviços Eletrônica (NFS-e) passou a exigir formalmente o preenchimento dos campos destinados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Essa nova diretriz alcança a ampla maioria das atividades econômicas submetidas à incidência do Imposto Sobre Serviços de Qualquer Natureza (ISS).
A implementação, que originalmente estava prevista para entrar em vigor no mês de agosto, foi estrategicamente postergada pela administração tributária. Esse intervalo adicional concedido pelos órgãos reguladores teve uma finalidade nobre e prática: garantir que os desenvolvedores de software, os municípios emissores e as próprias empresas tivessem o tempo indispensável para ajustar seus sistemas sem paralisar as operações comerciais cotidianas. Trata-se, portanto, de um momento de estruturação e aprendizado, jamais de alarme ou insegurança.
Em nosso município de Estância Velha, a força motriz do setor terciário é visível no dinamismo das consultorias, oficinas mecânicas, agências de comunicação, serviços de manutenção, clínicas, escritórios técnicos e empresas de tecnologia. Para todos esses empreendedores locais, a mensagem central é de serenidade pragmática: a transição tributária não é uma barreira punitiva, mas sim uma evolução processual previsível. O empresário que compreende o funcionamento dos novos campos e revisa seus processos internos transforma uma mera obrigação acessória em um diferencial nítido de maturidade empresarial.
2. O que Mudou na Prática em 1º de Outubro: Entendendo o Novo Formato
Na rotina prática de emissão dos documentos fiscais, a alteração mais visível reside na segregação explícita dos novos tributos sobre o consumo. As notas fiscais de serviço agora passam a apresentar o destaque correspondente às alíquotas-teste regulamentares: 0,9% para a CBS, de competência federal, e 0,1% para o IBS, de competência compartilhada entre estados e municípios, totalizando a alíquota de referência de 1,0%.
É fundamental que o empresário tenha clareza absoluta sobre a natureza dessa cobrança: durante todo o exercício de 2026, esses valores possuem finalidade prioritariamente informativa, pedagógica e de calibração estatística. O recolhimento efetivo baseado nas alíquotas cheias e na sistemática definitiva do modelo dual só terá início pleno a partir de 2027. A regra atual permite que os emissores testem a aderência dos seus cadastros sem o risco imediato de impactos desproporcionais no fluxo de caixa.
Três balizadores operacionais merecem atenção imediata dos gestores locais:
● Alcance da regra: A obrigatoriedade atinge a vasta maioria das atividades enquadradas na lista anexa da Lei Complementar nº 116/2003, demandando alinhamento direto entre os códigos municipais de serviço e a nova tabela padronizada nacionalmente.
● Cronograma escalonado: Determinadas atividades de serviços de alta complexidade ou regimes especiais contam com prazos de adaptação estendidos até dezembro deste ano.
● Regime do Simples Nacional: As microempresas e empresas de pequeno porte optantes pelo regime unificado seguem um cronograma próprio de transição, preservando suas rotinas consolidadas enquanto amadurecem suas decisões estratégicas de apropriação de créditos.
|
O que muda |
O que permanece |
|
Emissão da NFS-e: Obrigatoriedade do preenchimento e destaque dos campos de IBS e CBS no leiaute nacional. |
Carga tributária atual: O recolhimento do ISS municipal e das contribuições federais vigentes segue sua rotina em 2026. |
|
Alíquotas-teste: Destaque meramente informativo de 0,9% (CBS) e 0,1% (IBS) para fins de homologação do sistema. |
Operação de faturamento: A emissão do documento continua sendo o gatilho formal de entrega do serviço e cobrança do cliente. |
|
Classificação das atividades: Necessidade de revisão e saneamento do vínculo dos serviços com a LC 116/2003. |
Simples Nacional: Manutenção do calendário próprio e recolhimento através do documento único de arrecadação. |
|
Estrutura de dados: Exigência de maior precisão cadastral em relação ao tomador e à descrição analítica do serviço. |
Substituição definitiva: A extinção completa do ISS, PIS e Cofins ocorrerá de forma gradual e planejada a partir de 2027. |
3. As Particularidades do Setor de Serviços: Desafios e Oportunidades
Compreender a dinâmica do setor de serviços dentro da lógica do novo Imposto sobre Valor Agregado (IVA Dual) exige uma análise desprovida de mitos. Ao contrário da indústria tradicional, que adquire matérias-primas físicas em larga escala e revende bens tangíveis, as prestadoras de serviços têm sua composição de custos fortemente concentrada no capital humano. Salários, encargos trabalhistas diretos e remuneração de sócios representam o núcleo da despesa, e a folha de pagamento não gera créditos tributários na sistemática do IVA.
Todavia, o novo modelo desenhado pela reforma tributária introduz uma via de mão dupla que traz oportunidades inéditas de eficiência. Pela legislação anterior, a maior parte dos prestadores de serviços acumulava custos com aquisição de softwares, licenciamentos, consultorias terceirizadas, locação de servidores em nuvem, energia elétrica, bens de consumo e equipamentos de ponta sem qualquer direito à apropriação de créditos de PIS/Cofins ou ISS. Sob o novo regramento da não cumulatividade plena, todo e qualquer insumo tributado utilizado na atividade empresarial poderá gerar créditos financeiros imediatos para abater os débitos fiscais futuros.
Dessa forma, o impacto econômico real dependerá exclusivamente da estrutura operacional de cada negócio em Estância Velha:
● Serviços com alta intensidade de capital e tecnologia: Empresas que investem intensamente em infraestrutura digital, maquinário especializado, frotas e serviços terceirizados qualificados encontrarão um ambiente favorável de compensação tributária.
● Serviços essencialmente intelectuais ou manuais: Negócios cuja atividade é ancorada quase que com exclusividade na mão de obra direta precisarão recalibrar suas planilhas de formação de preço de maneira consciente e antecipada.
As projeções técnicas setoriais não indicam motivos para sobressaltos, mas sim para planejamento. O segredo da rentabilidade futura repousa na capacidade que o gestor terá de mapear suas despesas dedutíveis e posicionar seus preços de forma compatível com o valor entregue aos clientes.
4. O Split Payment: Preparação Construtiva para a Conciliação Financeira
Em 15 de outubro de 2026, inicia-se outra etapa fundamental do cronograma da reforma: a fase de testes controlados para a integração do mecanismo de Split Payment junto aos participantes do Sistema de Pagamentos Brasileiro, incluindo adquirentes de cartões de crédito, credenciadoras de maquininhas, instituições bancárias e arranjos de pagamento digital.
O Split Payment consiste na separação eletrônica e automatizada da parcela tributária no momento exato em que a transação financeira é liquidada. Quando o cliente final efetua o pagamento de um serviço via cartão de crédito, débito ou arranjo eletrônico, a instituição financeira segrega a fração correspondente ao imposto devido, direcionando o montante tributário ao comitê gestor e creditando o valor líquido diretamente na conta corrente do prestador.
"A automação fiscal trazida pelo Split Payment valoriza a empresa organizada: ao eliminar o acúmulo de guias no final do mês, o sistema recompensa quem mantém uma conciliação financeira precisa e dados cadastrais íntegros."
Neste período de testes, o mecanismo funcionará em ambiente seguro e sem reflexos compulsórios sobre o faturamento corrente. A função pedagógica deste teste reside em permitir que o departamento financeiro da empresa aprimore o cruzamento analítico entre as notas f
iscais emitidas e os recebíveis bancários. Uma base de dados transparente e integrada ao sistema de gestão contábil é o elemento que assegurará que o fluxo de caixa permaneça perfeitamente estável e previsível quando o mecanismo atingir sua operação definitiva.
5. O que Fazer Agora: Um Roteiro Construtivo de Preparação
A postura mais inteligente que o empresário local pode adotar perante o novo cenário é a proatividade colaborativa. Em vez de adiar os ajustes para a virada do ano de 2027, as empresas que estruturarem suas bases operacionais ao longo deste trimestre ganharão agilidade e tranquilidade. Apresentamos um roteiro prático e sereno para orientar essa jornada:
1. Revisão cadastral de serviços: Efetue um diagnóstico minucioso da base cadastral de serviços ofertados, validando a perfeita correlação com a tipificação da Lei Complementar nº 116/2003 e suas novas correspondências fiscais.
2. Atualização do sistema de emissão: Certifique-se junto ao fornecedor de tecnologia ou ERP de que a plataforma emissora de NFS-e já se encontra plenamente atualizada com os campos habilitados para o destaque do IBS e da CBS.
3. Diálogo estratégico com a contabilidade: Mantenha reuniões periódicas com o profissional contábil responsável pelo negócio, transformando a rotina fiscal em uma consultoria contínua de inteligência orçamentária.
4. Mapeamento de insumos e créditos: Realize um inventário detalhado de todos os contratos recorrentes com fornecedores, ferramentas digitais, licenças e custos fixos que passarão a gerar créditos na nova sistemática.
5. Análise de precificação e margens: Avalie a estrutura de preços praticada pela empresa perante clientes pessoas físicas (B2C) e clientes corporativos (B2B), simulando o comportamento da rentabilidade nos cenários projetados para 2027.
6. Capacitação da equipe operacional: Promova um treinamento simples e esclarecedor com os colaboradores responsáveis pela emissão diária das notas fiscais, orientando-os sobre o preenchimento seguro das informações solicitadas.
6. Checklist de Prontidão do Prestador de Serviços
Utilize os oito itens abaixo para conduzir uma autoavaliação rápida e objetiva sobre a conformidade da sua empresa em relação aos novos requisitos da NFS-e:
● O software emissor de NFS-e já conta com os novos campos de IBS e CBS devidamente integrados e funcionais?
● Os serviços prestados foram revalidados e correlacionados de maneira precisa com a lista da Lei Complementar nº 116/2003?
● Os cadastros de clientes habituais e serviços encontram-se saneados, sem divergências cadastrais ou duplicidades?
● A equipe de gestão iniciou simulações preliminares sobre a formação de preços e margens operacionais para os próximos anos?
● Os contratos de fornecedores de tecnologia, materiais e serviços tomados foram organizados para o futuro aproveitamento de créditos?
● Os profissionais encarregados da emissão dos documentos fiscais foram orientados sobre o caráter informativo da alíquota-teste de 1,0%?
● A rotina de conciliação entre o faturamento fiscal e os extratos bancários das maquininhas está plenamente alinhada?
● A liderança da empresa mantém um canal direto e preventivo de alinhamento estratégico com o escritório de contabilidade parceiro?
Organização como Motor de Crescimento
A integração definitiva do setor de serviços ao calendário da Reforma Tributária neste mês de outubro não representa um motivo de apreensão para a comunidade produtiva. Pelo contrário: é uma oportunidade única para que as empresas elevem seus padrões de governança, organizem seus processos internos e ampliem a eficiência da gestão financeira. O empresário de Estância Velha sempre se destacou pela sua capacidade de superação, ética comercial e dedicação incansável ao trabalho bem-feito.
O ato de organizar os cadastros da empresa, alinhar-se estreitamente com a assessoria contábil e estruturar a governança de dados não deve ser encarado como despesa burocrática, mas como o investimento mais seguro para blindar o patrimônio do negócio e garantir sua sustentabilidade a longo prazo. A transição tributária é uma construção contínua e compartilhada. Aqueles que acolhem as transformações com planejamento, visão construtiva e discernimento estratégico atravessarão essa etapa com serenidade invejável, conquistando posições de destaque e liderança no ecossistema econômico de nossa região.
Dra. Daniela Pellin
Colunista Estância Velha Notícias | CEO — Gavernan: Governança e Tecnologia
 Estância Velha Notícias
Comentários: